Domain klar-sehen.de kaufen?
Wir ziehen mit dem Projekt
klar-sehen.de um.
Sind Sie am Kauf der Domain
klar-sehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klar-sehen.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Mader, Elisabeth: Sehen mit geschlossenen AugenSehen mit geschlossenen Augen , Begegnung mit dem alten Franz Jalics , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 202410, Autoren: Mader, Elisabeth, Seitenzahl/Blattzahl: 128, Themenüberschrift: RELIGION / Christian Life / Spiritual Growth, Keyword: Franz Jalics; Jesuiten; Kirche; Spiritualität, Fachschema: Christentum / Glaube, Bekenntnis~Spiritualität~Besinnung / Geschenkband (christlich)~Christentum / Geschenkband~Gebet / Geschenkband~Geschenkband / Christliche Meditation, Christliche Besinnung, Fachkategorie: Religion, allgemein~Spiritualität und religiöse Erfahrung~Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: HC/Religion/Theologie/Christentum, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 130, Höhe: 16, Gewicht: 226, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
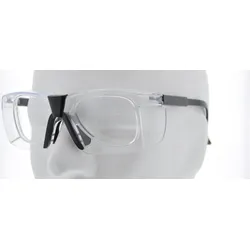
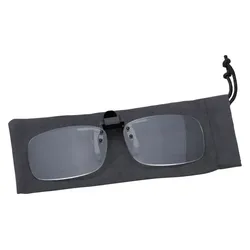
Brillenvorhänger mit Sehstärke / Nahzusatz über Ihre BrilleDer Brillenvorhänger verwandelt Ihre Fernbrille in eine Lesebrille. Er wird ähnlich wie ein Sonnenclip auf die Brillenfassung gesteckt. Leider wird der Clip nicht auf allen Brillenfassungen perfekt sitzen. Wenn Sie sich daher nicht sicher sind schicken Sie uns gerne ein Foto Ihrer Brille und wir geben Ihnen sehr gerne eine erste Einschätzung ab.ProduktdetailsGröße: Glasbreite 59 x Glashöhe 38 mmMögliche Dioptrien: +1.50dpt , +2.00dpt, +2.50dptAbstand zwischen den Gläsern: 12 mmPackungseinheit: 1 StückHochklappbarInkl. Softetui...27,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
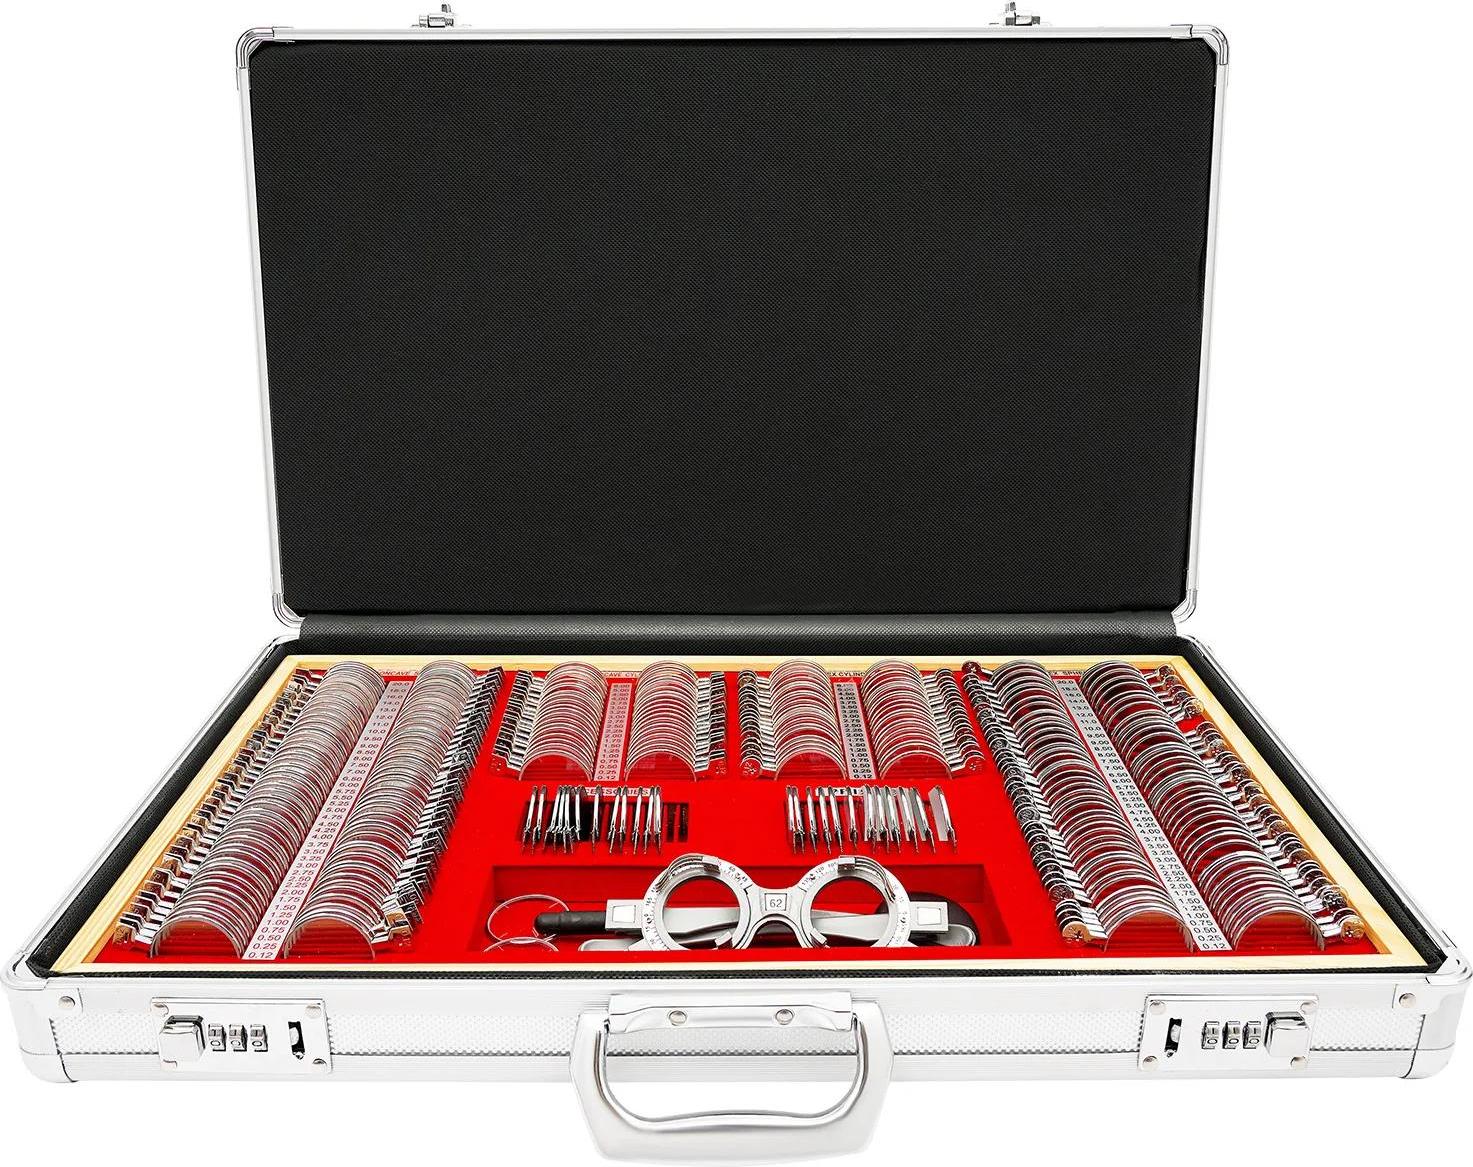
Probelinsenset - 266-teiliger Probelinsenkasten - Mit Optometrie-Testbrille - Refraktionssatz für Sehtest - Für Optiker und Augenkliniken - 57x36x9,5 cmDieses professionelle Refraktionskoffer-Set mit 266 Testlinsen ist ideal für Optometristen, Sehprüfer und den anspruchsvollen Einsatz zu Hause. Es ermöglicht die präzise Beurteilung von Weit- und Kurzsichtigkeit, Presbyopie, Astigmatismus, Strabismus sowie Farbsehstörungen - sicher verstaut in einem robusten, samtgefütterten Etui. Wichtigste Vorteile Umfangreiches Set mit 266 LinsenLanglebige Glaslinsen mit MetallfassungSamtgefüttertes Etui zum SchutzKompakte Größe, leicht zu transportierenGeeignet für nichtmagnetische Umgebungen Umfangreiches Set mit 266 Linsen Mit 160 Sphärgläsern, 80 Zylindergläsern, 12 Prismen, 12 Zubehörteilen, 2 Kreuzzylindern und 1 Proberahmen deckt dieses Set ein breites Spektrum an Brechungsfehlern ab und unterstützt eine präzise Anpassung von Korrektionsbrillen. Langlebige Glaslinsen mit Metallfassung Alle Prüflinsen bestehen aus klarem Glas mit stabilen Metallfassungen. Sie sind robust, korrosions- und rostbeständig und behalten ihre optische Qualität auch b432,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mader, Elisabeth: Sehen mit geschlossenen AugenSehen mit geschlossenen Augen , Begegnung mit dem alten Franz Jalics , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 202410, Autoren: Mader, Elisabeth, Seitenzahl/Blattzahl: 128, Themenüberschrift: RELIGION / Christian Life / Spiritual Growth, Keyword: Franz Jalics; Jesuiten; Kirche; Spiritualität, Fachschema: Christentum / Glaube, Bekenntnis~Spiritualität~Besinnung / Geschenkband (christlich)~Christentum / Geschenkband~Gebet / Geschenkband~Geschenkband / Christliche Meditation, Christliche Besinnung, Fachkategorie: Religion, allgemein~Spiritualität und religiöse Erfahrung~Persönliche religiöse Zeugnisse und inspirierende Populärwerke, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: HC/Religion/Theologie/Christentum, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 130, Höhe: 16, Gewicht: 226, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Brillenvorhänger mit Sehstärke / Nahzusatz über Ihre BrilleDer Brillenvorhänger verwandelt Ihre Fernbrille in eine Lesebrille. Er wird ähnlich wie ein Sonnenclip auf die Brillenfassung gesteckt. Leider wird der Clip nicht auf allen Brillenfassungen perfekt sitzen. Wenn Sie sich daher nicht sicher sind schicken Sie uns gerne ein Foto Ihrer Brille und wir geben Ihnen sehr gerne eine erste Einschätzung ab.ProduktdetailsGröße: Glasbreite 59 x Glashöhe 38 mmMögliche Dioptrien: +1.50dpt , +2.00dpt, +2.50dptAbstand zwischen den Gläsern: 12 mmPackungseinheit: 1 StückHochklappbarInkl. Softetui...27,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Mit Buddhas Augen sehen, Ratgeber von Fred von Allmen"Mit Buddhas Augen sehen" von Fred von Allmen ist ein bedeutender Ratgeber, der die Lehren Buddhas in die moderne Gesellschaft integriert. Der Autor, der seit 1970 in der buddhistischen Geistesschulung tätig ist, bietet eine tiefgehende Analyse, wie intensive Meditation und mitfühlendes gesellschaftliches Engagement harmonisch miteinander verbunden werden können. Dieses Buch ist nicht nur eine Einladung zur Selbstreflexion, sondern auch ein Aufruf zur aktiven Teilnahme am gesellschaftlichen Leben. Von Allmen beleuchtet die buddhistische Psychologie und Philosophie und zeigt auf, wie diese Prinzipien in unserem Alltag Anwendung finden können. Die wertvollen Einsichten und praktischen Anleitungen machen dieses Werk zu einem unverzichtbaren Begleiter für alle, die sich mit den Lehren des Buddhismus auseinandersetzen möchten.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
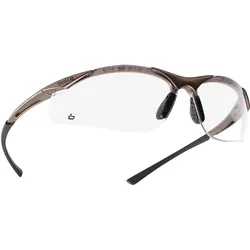
Brille Contour klarSchutzbrille »Contour« Eigenschaften: • Kratzfeste, beschlagfreie und antistatische Scheibe • TIPGRIP-Bügel • Integrierter Seitenschutz • Rutschfester Nasensteg • Beschichtung PLATINUM + Anwendungsbereiche: Metallverarbeitung (Drehen, Fräsen, Flexen), Feinmechanik, Montagearbeiten, Schl...11,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.